VLIBRAMMXXVI · 2026
Personal Quant Lab
 Tab. V
在本地运行的量化研究平台。换模型不用重写回测;回测按真实的交易规则来:手续费、T+1、涨停和停牌。
缘起
很多回测的收益之所以好看,是因为偷看了未来,或者默认任何价格都能成交。我想要一个自己信得过的研究台:换一个模型,不用重写回测;回测出来的结果,经得起追问。
过程
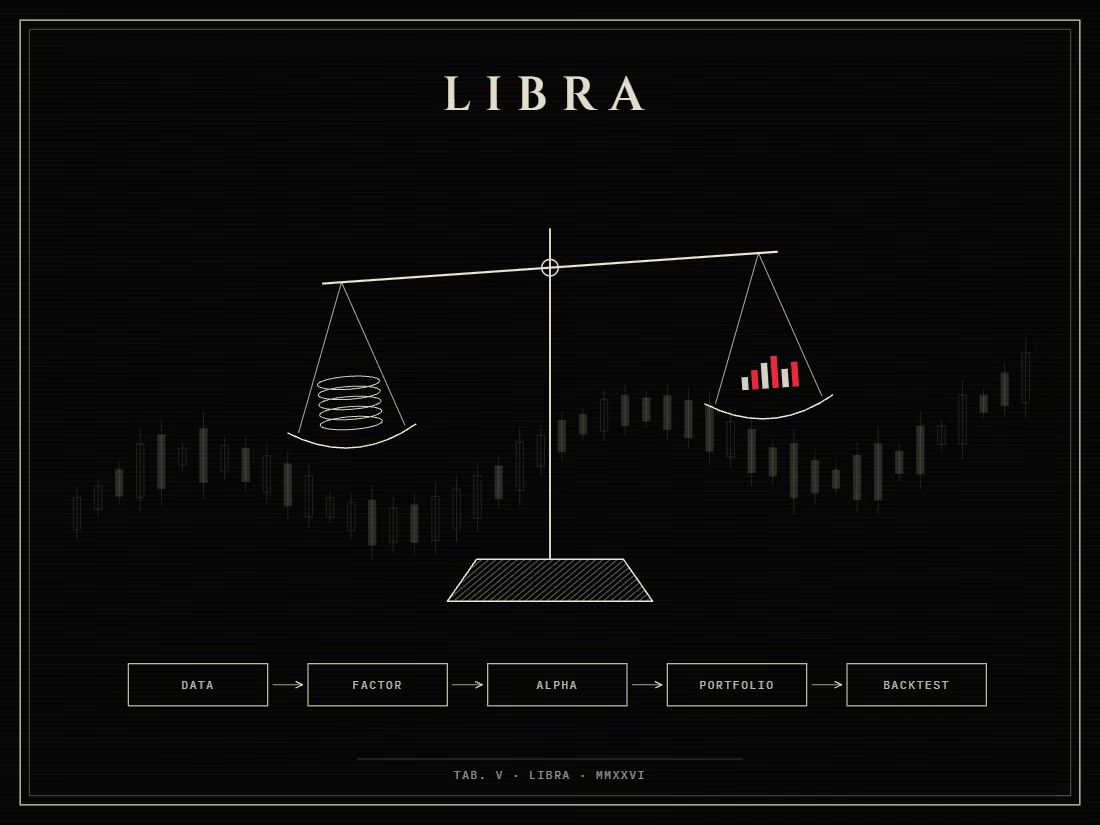
整条链路分成几段:数据源、因子、Alpha 模型、组合策略、回测引擎、指标和报告。Alpha 模型只需要输出 date、symbol、score 三列,单因子、复合因子,甚至外部模型的预测文件,都能接进同一套组合和回测。
回测按次日开盘价成交,算上手续费、印花税、滑点和冲击成本,并遵守 T+1、整手交易、涨停买不进、停牌不能交易,以及成交额容量这些约束。另有一份回测真实性的规定:收益高但证据不足的结果,不能升级为主策略。
每次运行都记进本地的注册表:任务、事件、产物、数据集指纹和实验谱系,连同当时的 Git 提交、有没有未提交的改动,一起记下。
结果
它用来做研究,不接实盘。历史回测不代表未来的收益,所以这里不列收益数字。